كيف تعمل شبكات البطاقات وكيف تخفض الشركات الخليجية تكاليف الدفع؟
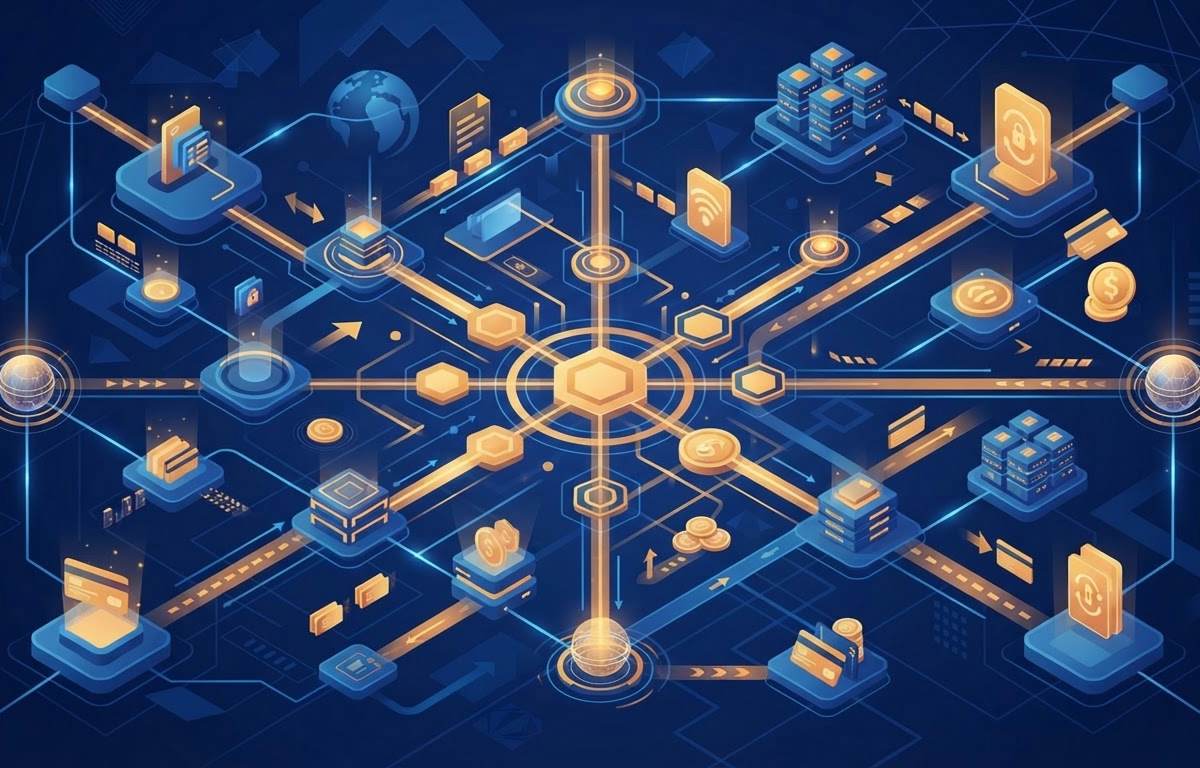
في كل مرة يدفع فيها متسوق عبر هاتفه أو يدخل بيانات بطاقته على صفحة شراء، تتم عملية مالية فائقة التعقيد في غضون أجزاء من الثانية. وخلافاً للمفهوم الشائع، لا تقوم شبكات البطاقات العالمية مثل فيزا وماستركارد بإصدار البطاقات الائتمانية أو تقديم القروض أو الاحتفاظ بأرصدة العملاء، بل تعمل بمثابة البنية التحتية الرقمية الآمنة التي تنقل تفاصيل المعاملات بين البنك المستحوذ الخاص بالتاجر والبنك المصدر لبطاقة العميل.
تقوم هذه المعاملات على نموذج رباعي الأطراف يجمع حامل البطاقة والبنك المصدر والتاجر والبنك المكتسب، وتدير الشبكة هذا التنسيق بالكامل. تتحقق الشبكة من صحة البطاقة ومطابقتها لمعايير مكافحة الاحتيال وتطلب الموافقة الفورية من بنك العميل، ثم تعيد تأكيد الدفع إلى نقطة البيع. وفي نهاية اليوم، تتم التسوية المالية وتحويل الأموال بين البنوك لتصل إلى حساب التاجر مقتطعاً منها رسوم التبادل والتشغيل المقررة.
لا تمثل هذه العمليات مجرد تفاصيل تقنية بالنسبة للشركات الرقمية الناشئة، بل هي عامل مباشر في تحديد هوامش الربح. فالرسوم المفروضة على بوابات الدفع تتراكم مع نمو المبيعات، والشركات التي تفتقر إلى فهم تقني لمنظومة الدفع غالباً ما تتحمل تكاليف إضافية غير مبررة، لا سيما رسوم المعاملات الدولية وتحويل العملات، فضلاً عن ارتفاع معدلات التراجع عن الدفع نتيجة استخدام مسارات تقنية غير محسنة.
يكتسب فهم هذه المنظومة في سلطنة عمان ودول الخليج أهمية استراتيجية مضاعفة، فإلى جانب الشبكات العالمية، تبرز الشبكات الوطنية مثل شبكة عمان الرقمية ونظام مدى السعودي وشبكة بينفت البحرينية، والتي تتيح رسوم تحصيل أقل بكثير وتسوية مصرفية أسرع. وتتجه الشركات العمانية الرائدة حالياً نحو تطبيق أنظمة التوجيه الذكي في متاجرها الإلكترونية، بحيث تُمرر البطاقات المحلية تلقائياً عبر المقسم الوطني لتوفير الرسوم، بينما تُوجه البطاقات الائتمانية والدولية عبر مسارات فيزا وماستركارد.
يتطلب النجاح في تجارة اليوم تحويل تجربة الدفع الإلكتروني إلى ميزة تنافسية مدروسة تقنياً. ويتحقق ذلك من خلال بناء برمجيات وتطبيقات مخصصة تتيح للتاجر إدارة بوابات الدفع بذكاء، ومراقبة رسوم المعاملات عبر لوحات بيانات دقيقة، بما يدعم استدامة المشاريع وتوسعها تماشياً مع أهداف التحول الرقمي ضمن رؤية عمان 2040. إن إتقان حركة تدفق الأموال عبر الشبكات المحلية والدولية هو الوسيلة الأسرع لخفض التكاليف التشغيلية للمتاجر والمؤسسات في المنطقة.